
Ab 01.01.2027 kommt das AltersVorsorgeDepot (AVD)
Das neue AVD bietet deutlich bessere Chancen als die alte Riester-Rente – und der Markt boomt schon jetzt. Doch wie bei jedem Finanzprodukt gilt: Nicht alles, was glänzt, ist langfristig die beste Wahl. Neben den Chancen gibt es Fallstricke und Schattenseiten, über die kaum jemand spricht. Als zertifizierte Altersvorsorgedepot-Berater haben wir das AVD bereits im Detail analysiert. Wir bieten dir eine umfassende und ehrliche Beratung: Damit du genau weißt, wie du dein Geld langfristig, unabhängig und wirklich sinnvoll anlegst.
Jetzt beraten lassen und optimal auf 2027 vorbereiten.
Der Neustart der geförderten Altersvorsorge – Auf den ersten Blick ist das Altersvorsorgedepot ein echter Befreiungsschlag:
Was bietet das AVD?
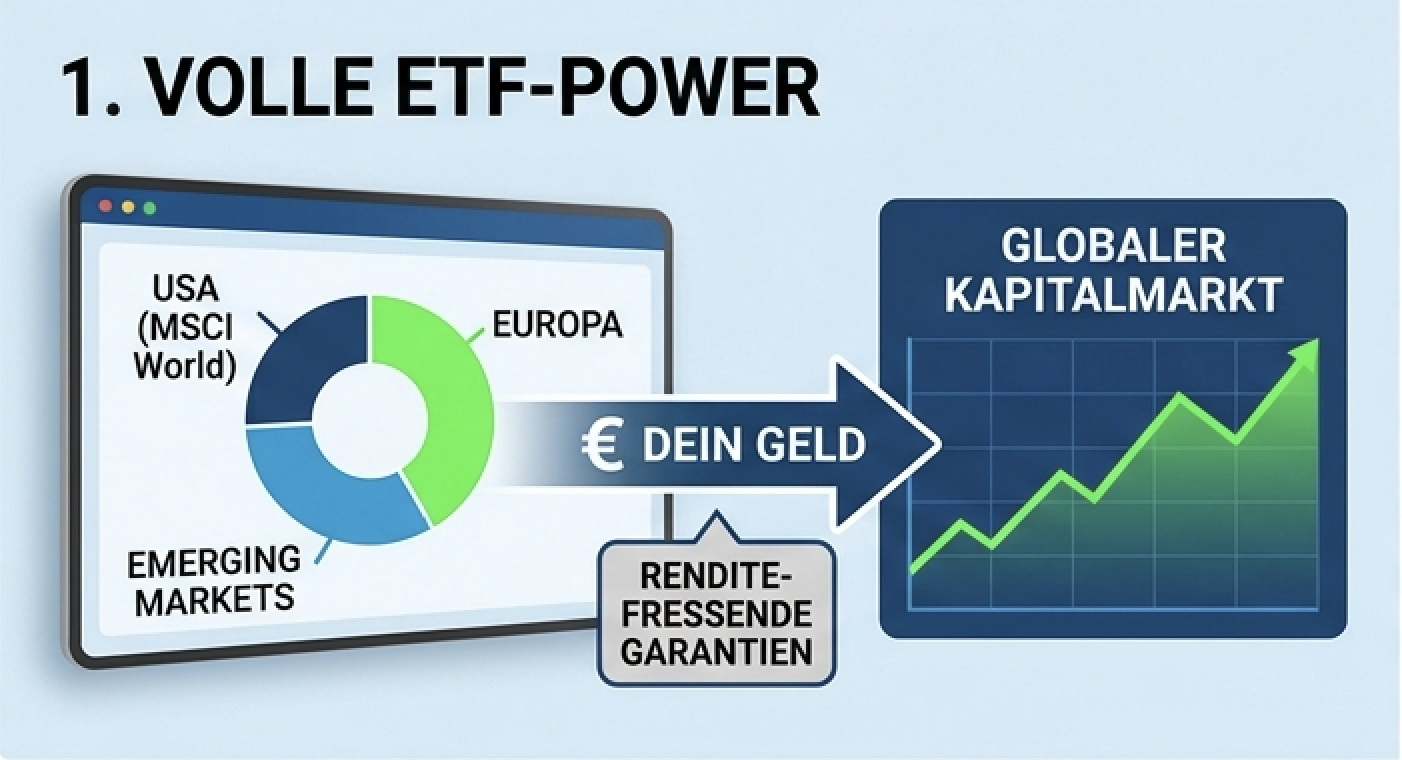
Volle ETF-Power
Ihr Geld fließt endlich ohne renditefressende Garantiebausteine direkt in die globalen Kapitalmärkte
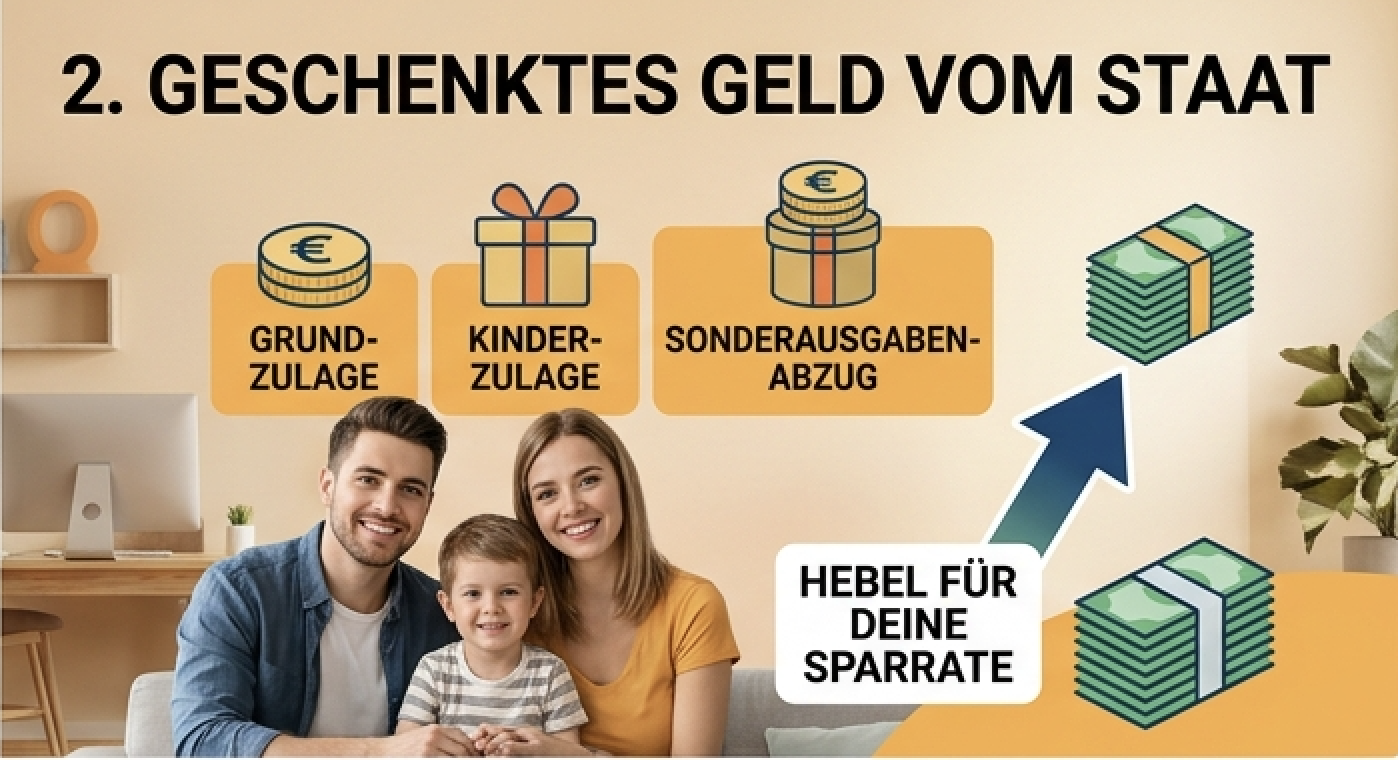
Geschenktes Geld vom Staat
Grund- und Kinderzulagen sowie der Sonderausgabenabzug hebeln Ihre Sparrate in der Ansparphase spürbar an
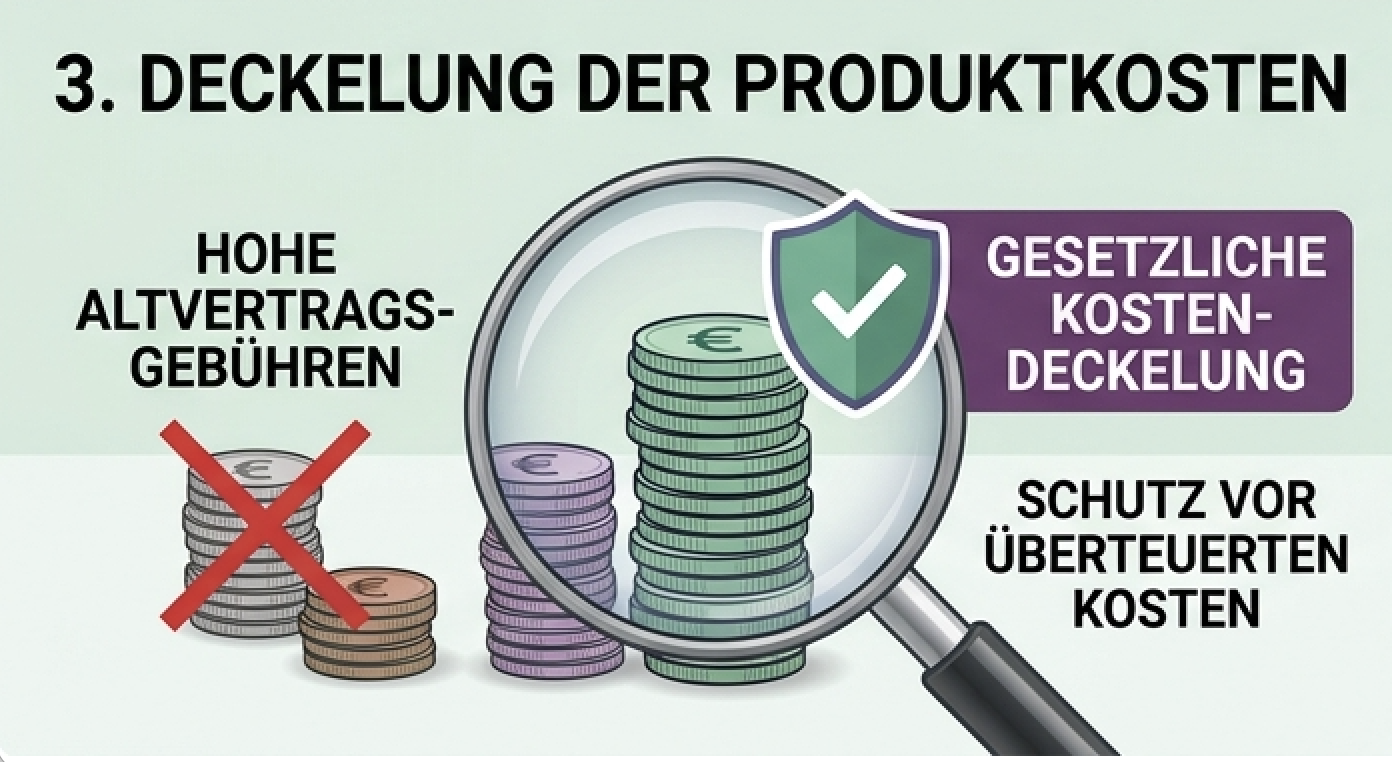
Deckelung der Produktkosten
Das Gesetz schützt Sie vor überteuerten Altvertrags-Gebühren
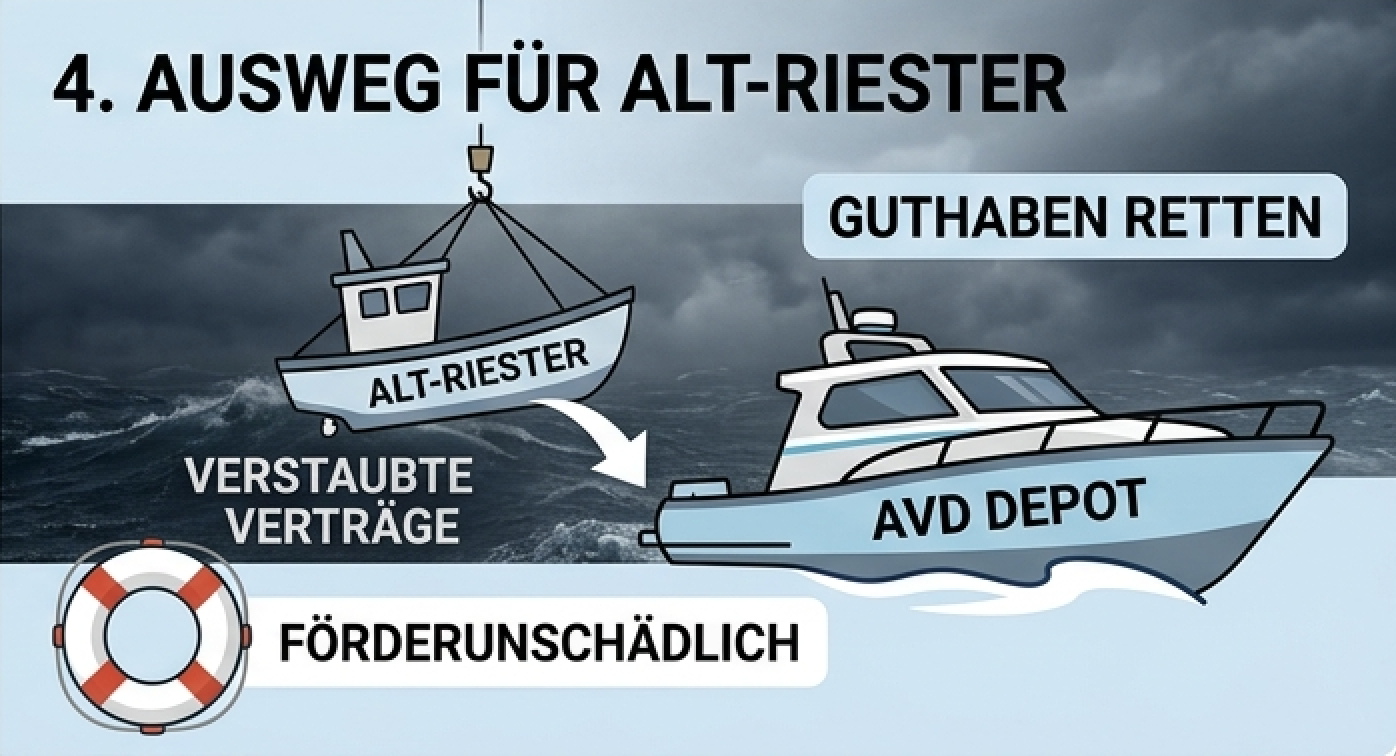
Ausweg für Alt-Riester
Wenn Sie in verstaubten Riester-Verträgen feststecken, können Sie Ihr Guthaben förderunschädlich ins AVD retten
Welche Förderungen gibt es in AVD?
|
Personengruppe |
Geeignete Fördermaßnahme |
|
Familien mit Kindern |
Grundzulage (175 € p.a.) + Kinderzulage (300 € p.a. je Kind ab Geburtsjahr 2008) |
|
Berufseinsteiger (< 25 J.)
|
Grundzulage (175 € p.a.) + einmaliger Berufseinsteiger-Bonus |
|
Gering- & Mittelverdiener |
Grundzulage (175 € p.a.) |
|
Besserverdiener & Gutverdiener |
Sonderausgabenabzug (bis zu 2.100 € p.a. steuerlich geltend machen) |
Doch so glanzvoll der Vermögensaufbau beginnt:
Haben Sie sich schon einmal ausgerechnet, wie viel von Ihren hart erarbeiteten Zinseszinsen am Ende beim Finanzamt landet?
Vor- und Nachteile im Klartext
Vorteile
-
Achtung, Rendite:
100 % ETF-Quote ohne störendes Garantiekorsett.
-
Gutes Alt-Riester-Ventil:
Unrentable Riester-Konzepte endlich rettungsfähig.
-
Zulagen-Booster:
Geschenktes Geld für Kinder und Berufseinsteiger.
Nachteile
- Vollbesteuerung:
100 % Vollbesteuerung aller Auszahlungen mit Ihrem persönlichen Einkommensteuersatz – keine Teilfreistellung, kein Halbeinkünfteverfahren.
-
Keine Flexibilität bei Notfällen:
Bei vorzeitiger Kapitalentnahme fordert der Staat alle bisher erhaltenen Zulagen und Steuervorteile komplett zurück.
-
Keine garantierte Lebenslang-Rente:
Viele Depot-Modelle nutzen nur befristete Auszahlpläne (bis Alter 85-90).
- Kompliziert im Erbfall:
Im Todesfall droht die Rückforderung der staatlichen Förderung, wenn das Geld nicht direkt auf den Partner übertragen wird
Welche Alternativen gibt es zum Altersvorsorgedepot – und wo bleibt netto am meisten für Sie übrig?
Bevor wir uns die konkreten Zahlen ansehen, stellt sich eine entscheidende Frage: Gibt es Sparformen, die Ihre Erträge im Alter besser vor dem Finanzamt schützen als das Altersvorsorgedepot?
Das AVD ist ein hervorragender Motor für den Vermögensaufbau – doch bei der Auszahlung greift der Staat zu 100 % zu. Glücklicherweise ist das AVD nicht die einzige Möglichkeit, langfristig und ertragreich in ETFs und Fonds zu investieren. Wenn es darum geht, frisches Kapital anzulegen, stehen Ihnen drei wesentliche Strategien zur Auswahl:
-
![]()
Das freie Direktinvestment (Depot)
-
![]()
Die private Fondspolice
-
![]()
Die Fondspolice mit 100%iger Steuerfreiheit
|
Anlageform |
Eff. Rendite p.a. |
Netto-Eigenaufwand |
Steuerliche Behandlung bei Auszahlung |
Netto-Auszahlung |
Absoluter Netto-Gewinn |
Netto-Faktor |
|
|
Private Fondspolice |
8,0 % |
63.000€ |
(100 % steuerfrei) |
235.068€ |
+ 172.068 € |
3,73-fach |
|
|
Private Fondspolice (Halbeinkünfteverfahren) |
8,0 % |
63.000€ |
Halbeinkünfteverfahren (50 % Steuerfrei) |
198.504€ |
+ 135.504 € |
3,15-fach |
|
|
Freies Direktinvestment (Depot) |
8,0 % |
63.000€ |
Abgeltungsteuer (30 % Teilfreistellung) |
177.439€ |
+ 114.439 € |
2,82-fach |
|
|
Altersvorsorgedepot (AVD) |
6,0 % |
40.950€ |
100 % Vollbesteuerung |
108.200€ |
+ 67.250 € |
2,64-fach |
Beispielrechnung: 35 Jahre Laufzeit, 150 EUR Sparrate, pers. Steuersatz 35%
Renditeerwartung: 8% bei persönlicher Betreuung // 6% bei AVD ETF Sparplan
Das Altersvorsorgedepot ist ein riesiger Schritt nach vorn, um feststeckendes Riester-Altgeld zu befreien und für kinderreiche Familien das Maximum an Zulagen mitzunehmen.
Für neues Geld und alle, die eine wirklich steueroptimierte Altersvorsorge suchen, ist das AVD jedoch oft nur die zweitbeste Wahl. Die private Fondspolice schlägt das AVD beim echten Netto-Gewinn auf Ihrem Bankkonto durch das gesetzliche Halbeinkünfteverfahren fast immer um Längen.
Mehr Informationen folgen….